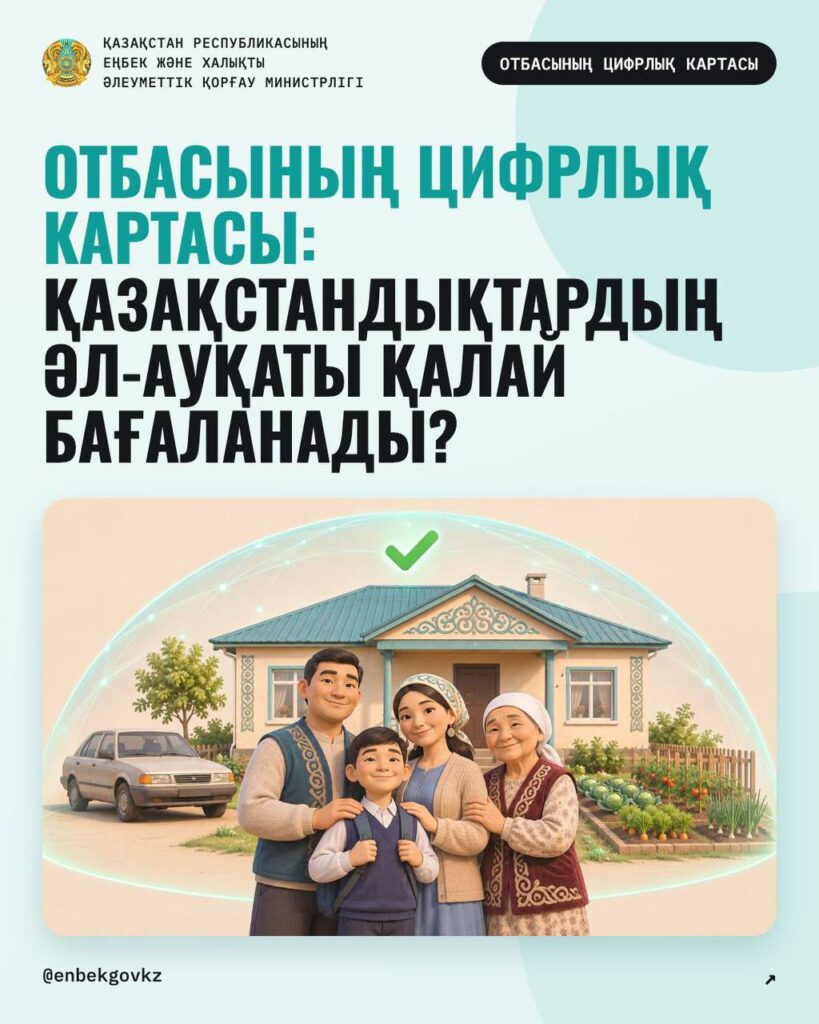
Қазақстан Республикасы Еңбек және халықты әлеуметтік қорғау министрлігі Отбасының цифрлық картасының (ОЦК) жұмыс істеу қағидаттарын түсіндіруді жалғастыруда.
Еске сала кетейік, бұл – түрлі мемлекеттік органдардың 30 ақпараттық жүйесіндегі деректерді автоматты түрде біріктіріп, азаматтардың әлеуметтік әл-ауқатын әділ бағалауға мүмкіндік беретін талдамалық жүйе.
Жүйенің алгоритмдері барынша икемді етіп әзірленген: қарапайым азаматтардың мүдделері ескеріліп, күнделікті ұсақ шығындар мен ескі мүліктің отбасының тұрмыс деңгейін негізсіз жоғарылатып көрсетуіне жол берілмейді.
Жүйе азаматтардың әл-ауқатын бағалау кезінде нені назарға алады?
Мемлекеттік жәрдемақылар мен төлемдер. Бюджеттен төленетін жәрдемақылар мен төлемдер, алимент, тұрғын үй көмегі, бала тууына немесе асырап алуына байланысты берілетін біржолғы төлемдер, сондай-ақ қайырымдылық қаражаты отбасының табысы ретінде қарастырылмайды.
Апатты, тозығы жеткен немесе шағын тұрғын үй. Отбасының жеке баспанасы болмаған жағдайда немесе шағын пәтерде тұрса жүйе әл-ауқат деңгейін бағалау үшін есептелетін балды төмендетеді.
Апатты деп танылған және бұзуға жататын үйлер есепке мүлде алынбайды. Ал ескі немесе тозығы жеткен тұрғын үйлердің ауданы балл есептеу кезінде автоматты түрде азайтылады.
Ескі мүлік пен техника. Пайдалану мерзімі 20 жылдан асқан жеңіл автокөліктер, тракторлар, жүк көліктері мен комбайндардың құны нөлге теңестіріледі. Яғни олар есептеу жүйесінен толығымен алынып тасталады және отбасының жалпы бағалау нәтижесіне әсер етпейді.
Шағын жер учаскелері мен үй іргесіндегі шаруашылық. Жеке меншіктегі шағын жер учаскелері, бақша алқаптары және қысқа мерзімді пайдалануға берілген жерлер отбасының әл-ауқат деңгейін бағалау кезінде қосымша балл бермейді. Сондай-ақ аз ғана мал мен құс ұсталатын шағын үй шаруашылығы да жалпы бағалауға әсер етпейді.
Кредиттік міндеттемелер мен қарыздар. Қолданыстағы ипотекалық кредиттің болуы отбасының әл-ауқатын бағалау кезінде жалпы балды төмендетеді. Өйткені жүйе мұндай міндеттеменің отбасылық бюджетке тұрақты қаржылық салмақ түсіретінін ескереді. Кредит бойынша ұзақ уақытқа созылған мерзімі өткен берешек те осылай есепке алынады. Бұл отбасының нақты қаржылық қиындықтарын бағалауға мүмкіндік береді. Ал шағын қарыздар, төлемдердің қысқа мерзімге кешіктірілуі және жеке автокөлікті кепілге қойып ломбардтан алынған қарыздар бағалау нәтижесіне әсер етпейді.
Жеке қаражат пен жинақ. Ағымдағы шоттарда, банк карталарында немесе депозиттерде шағын көлемдегі қаражаттың болуы қалыпты жағдай ретінде қарастырылады және отбасының әл-ауқатына берілетін бағаға әсер етпейді. Бұдан бөлек, «Отбасы банкіндегі» тұрғын үй құрылыс жинақтары да есепке алынбайды.
Коммерциялық емес қызмет. Егер азамат қандай да бір компанияда жалдамалы басшы болып жұмыс істесе, бірақ оның ірі үлесіне иелік етпесе немесе қоғамдық қорды (ҮЕҰ) басқарса, бұл жағдай отбасының әл-ауқатын бағалау кезінде ескерілмейді.
Қорытынды мәртебені айқындау кезінде жүйе отбасының әлеуметтік тұрақтылығына әсер ететін ерекше өмірлік жағдайларды да назарға алады. Атап айтқанда, отбасы мүшелерінің саны, балалар мен қарт адамдардың болуы және олардың жасы ескеріледі.
Егер отбасы мүшелерінің арасында мүгедектігі бар немесе ауыр созылмалы ауруға байланысты диспансерлік есепте тұрған адам болса, жүйе автоматты түрде төмендету коэффициенттерін қолданады. Себебі мұндай жағдайлар қосымша шығындарды қажет етеді. Осылайша, отбасының әл-ауқатын бағалау кезінде тиісті балл төмендетіледі.